Горячая линия 8(3843)32-80-32

Бюджетнику. Премии госслужащим после увольнения: интересная практика II полугодия 2025 года – 2026 года

Sotrudnikam-ne-sokratili-rabochuyu-nedelyu,-xotya-dolzhny-byli-–-sudy-obyazali-oplatit-sverxurochnyj-trud

Документ предоставлен КонсультантПлюс

Может ли наниматель не выплачивать премию за год, если служащий уволился до его окончания?

? Нужно ли снова перечислять премию после восстановления? Если приказ о премиях вышел после увольнения, стоит ли включать в него чиновника, отработавшего отчетный период? Позиции судов по этим вопросам – в обзоре.

Уволился до окончания года – в большинстве случаев остался без годовой премии

Чиновница, которая уволилась за 3 месяца до конца года, не получила годовую премию. Она полагала, что имеет право на выплату пропорционально отработанному времени. Служащая решила, что это дискриминация, поскольку все ее коллеги получили премию, а она трудилась в полном объеме и без дисциплинарных взысканий. Однако наниматель отказал в выплате, ссылаясь на то, что решение о премировании было принято после увольнения. 7-й КСОЮ решение нанимателя поддержал:

  • премия – стимулирующая выплата, а не гарантированный доход и не обязательная часть денежного содержания;
  • право на премию возникает только при действующих служебных отношениях на момент решения о премировании;
  • локальные акты в спорном случае прямо исключали выплату премии уволенным до окончания расчетного периода;
  • премия по итогам года требует комплексной оценки всего отчетного периода. Раз служащая уволилась за 3 месяца до конца года, наниматель не мог оценить ее вклад в последний квартал.

В других спорах 7-й КСОЮ выносил подобные решения в январе 2026 года и августе 2025 года. К аналогичному выводу приходили 3-й и 4-й КСОЮ.

Однако, если премия входит в денежное содержание, ее нужно перечислить пропорционально отработанному времени. На это указал тот же 7-й КСОЮ в одном из споров.

После восстановления на службе нужно выдавать премию, которая была раньше

Госслужащую восстановили в должности, но ей перестали платить премию за выполнение особо важных и сложных заданий. При этом большинство сотрудников отдела, в котором она работала, такую премию получали. Наниматель утверждал, что чиновница не справлялась с работой. После увольнения она обратилась за возмещением, и 7-й КСОЮ встал на ее сторону:

  • премия входила в систему оплаты труда и выплачивалась ежемесячно. Единственное основание для невыплаты – наложение дисциплинарной ответственности, чего в спорном случае не было;
  • наниматель не доказал, что премию не начислял по уважительной причине;
  • обвинения в недобросовестности истца не подтвердились. Наниматель сам не создал условия для выполнения задач.

Увольнение после окончания периода, но до приказа о премировании – премию не начислят

В госоргане выплачивали денежное поощрение за деятельность, способствовавшую достижению национальных целей и реализации нацпроектов в определенных годах. Госслужащая уволилась по завершении одного из таких периодов, но в списки на премию не попала, так как приказ о премировании издали после ее ухода. Она сочла это незаконным и обратилась в суд. 3-й КСОЮ отказал ей:

  • спорная премия не входит в денежное содержание госслужащего, она выплачивается сверх фонда оплаты труда за счет межбюджетного трансферта из федерального бюджета;
  • выплата носит стимулирующий, а не гарантированный характер, размер и порядок определяет наниматель в пределах выделенных лимитов;
  • на момент издания приказа истица уже не была госслужащей.

Суд также привел позицию Минтруда: если приказ о премировании издан после увольнения, то включать в него уволенного сотрудника оснований нет.

Документ в СПС КонсультантПлюс: Премии госслужащим после увольнения: интересная практика II полугодия 2025 года – 2026 года {КонсультантПлюс}
Добавить комментарий

    Заказать звонок

    Настоящим даю ООО "Компания Квадро Плюс", 654007, Кемеровская область-Кузбасс, г.о. Новокузнецкий, г. Новокузнецк, ул. Орджоникидзе, зд. 35, помещ. 9, свое согласие на автоматизированную и без использования средств автоматизации обработку моих персональных данных: фамилия, имя, отчество, номер телефона, следующими способами: сбор, запись, систематизация, накопление, хранение, уточнение(обновление, изменение), извлечение, использование, обезличивание, блокирование, удаление, уничтожение персональных данных с целью направления мне ответов на мои вопросы, материалов и информации о Системах КонсультантПлюс.

    Настоящее согласие действует до достижения указанной цели обработки персональных данных и может быть отозвано путем направления письменного заявления по адресу: 654007, Кемеровская область-Кузбасс, г.о. Новокузнецкий, г. Новокузнецк, ул. Орджоникидзе, зд. 35, помещ. 9, а также путем направления сообщения на электронную почту kvadroplus@kvadroplus.com.


    Ошибка: Контактная форма не найдена.

      Настоящим даю ООО "Компания Квадро Плюс", 654007, Кемеровская область-Кузбасс, г.о. Новокузнецкий, г. Новокузнецк, ул. Орджоникидзе, зд. 35, помещ. 9, свое согласие на автоматизированную и без использования средств автоматизации обработку моих персональных данных: фамилия, имя, отчество, номер телефона, e-mail, название организации, следующими способами: сбор, запись, систематизация, накопление, хранение, уточнение(обновление, изменение), извлечение, использование, обезличивание, блокирование, удаление, уничтожение персональных данных с целью предоставления мне доступа к Системе КонсультантПлюс, а также направления мне информации и материалов о Системах КонсультантПлюс.

      Настоящее согласие действует до достижения указанной цели обработки персональных данных и может быть отозвано путем направления письменного заявления по адресу: 654007, Кемеровская область-Кузбасс, г.о. Новокузнецкий, г. Новокузнецк, ул. Орджоникидзе, зд. 35, помещ. 9, а также путем направления сообщения на электронную почту kvadroplus@kvadroplus.com.


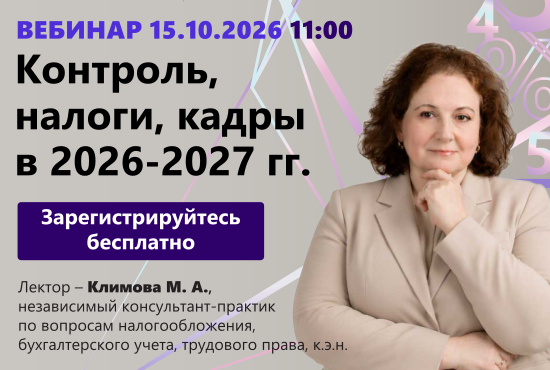
      Вебинар КонсультантПлюс «Контроль, налоги, кадры в 2026-2027 гг.»
      Участие бесплатно

      15 октября в 11:00 в прямом эфире вы узнаете о важнейших изменениях 2026-2027 гг. в сфере НДС, налога на прибыль, УСН, налогового администрирования и трудового законодательства.
      Лектор — Климова М. А., независимый консультант-практик по вопросам налогообложения, бухгалтерского учета, трудового права, к.э.н.

      Этот сайт использует сервис веб-аналитики Яндекс Метрика, предоставляемый компанией ООО «Яндекс», 119021, Россия, г. Москва, ул. Л. Толстого, 16 (далее-Яндекс).

      Сервис Яндекс Метрика использует технологию «cookie».

      Собранная при помощи cookie информация не может идентифицировать Вас, однако может помочь нам улучшить работу нашего сайта. Информация об использовании Вами данного сайта, будет передаваться и храниться на сервере Яндекс в Российской Федерации. Яндекс будет обрабатывать эту информацию с целью анализа пользовательской активности.

      Вы можете отказаться от использования cookies, выбрав соответствующие настройки браузера. Используя этот сайт, Вы соглашаетесь на обработку персональных данных о Вас Яндексом в порядке и целях, указанных выше.