Горячая линия 8(3843)32-80-32

Бухгалтеру. Личный кабинет ИП: налоговики утвердили временный порядок ведения сервиса

Документ предоставлен КонсультантПлюс

ФНС на своем сайте опубликовала временный порядок ведения личного кабинета ИП. Среди прочего из порядка предприниматель может узнать такую информацию:

Читать далее…

Бухгалтеру. Налог на прибыль и НДФЛ: спецперечень офшоров на 2024 — 2026 годы опубликован

Документ предоставлен КонсультантПлюс

Минфин утвердил спецперечень государств и территорий. Приказ вступил в силу 27 апреля. Его действие распространили на отношения с 1 января 2024 года. Применять его нужно к налоговым периодам 2024 — 2026 годов по налогу на прибыль и НДФЛ.

Читать далее…

Бухгалтеру. НДФЛ при санаторно-курортном лечении: налог не платят с путевки по выбору работника, считает Минфин

Документ предоставлен КонсультантПлюс

Стоимость санаторно-курортных путевок, которые работодатель предоставляет сотруднику, не облагают НДФЛ. Для каждого физлица правило действует раз в год. Если таких путевок за год несколько, работник может выбрать, с какой из них не платить налог.

Читать далее…

Бухгалтеру. ЕНП: налоговики разрешили подавать единое уведомление об исчисленных имущественных налогах

Документ предоставлен КонсультантПлюс

ФНС пояснила: уведомление — многострочный документ. В него можно включить обязательства по налогу на имущество, транспортному и земельному налогу по всем срокам уплаты.

Читать далее…

Бухгалтеру. Минтруд рассмотрел вопрос об оплате медосмотра в выходной

Документ предоставлен КонсультантПлюс

Во время отдыха персонал не должен исполнять трудовые обязанности. Если специалиста хотят направить на медосмотр в выходной, делать это нужно по тем же правилам, по которым привлекают к труду в нерабочие дни.

Читать далее…

Бухгалтеру. Суд подтвердил, что выплата пособия исходя из МРОТ не зависит от длительности рабочего времени

Документы предоставлен КонсультантПлюс

Иногда работницы переходят на сокращенный рабочий день. Если при этом средний заработок для определения пособия по беременности и родам оказывается меньше МРОТ, возникает вопрос, как рассчитать пособие. В ряде случаев фонд считал, что выплата пособия из расчета полного рабочего времени необоснованна. Суды зачастую опровергали такое мнение. Так, АС Западно-Сибирского округа указал: если застрахованному установили режим неполного рабочего времени, средний дневной заработок считают так же, как и тем, кто работает полный день. Если на момент наступления страхового случая средний заработок был ниже МРОТ, пособие выплачивают исходя из МРОТ.

Читать далее…

Юристу. Необоснованная налоговая выгода: яркие споры в пользу налогоплательщиков за I квартал 2024 года

Документ предоставлен КонсультантПлюс

Суды указывали на то, что покупатель не обязан проверять движение товара по цепочке контрагентов. Они отменяли решение из-за того, что инспекция не провела налоговую реконструкцию. Не признавали поставку фиктивной, когда продавцов исключали из ЕГРЮЛ после сделок. Об этом и не только читайте в обзоре.

Читать далее…

Кадровику. Коснутся ли работодателя «возрастные» изменения в воинском учете в 2024 году

Документ предоставлен КонсультантПлюс

С 1 января 2024 г. возраст снятия с воинского учета изменился. Кого надо будет снять с учета в наступившем году, а кто продолжит быть на учете у работодателя? Вопросы, между прочим, не праздные. Ведь воинский учет — это обязанность работодателя подавать по работнику сведения в военкомат, невыполнение которой чревато значительными штрафами.

Читать далее…

    Заказать звонок

    Настоящим даю ООО "Компания Квадро Плюс", 654007, Кемеровская область-Кузбасс, г.о. Новокузнецкий, г. Новокузнецк, ул. Орджоникидзе, зд. 35, помещ. 9, свое согласие на автоматизированную и без использования средств автоматизации обработку моих персональных данных: фамилия, имя, отчество, номер телефона, следующими способами: сбор, запись, систематизация, накопление, хранение, уточнение(обновление, изменение), извлечение, использование, обезличивание, блокирование, удаление, уничтожение персональных данных с целью направления мне ответов на мои вопросы, материалов и информации о Системах КонсультантПлюс.

    Настоящее согласие действует до достижения указанной цели обработки персональных данных и может быть отозвано путем направления письменного заявления по адресу: 654007, Кемеровская область-Кузбасс, г.о. Новокузнецкий, г. Новокузнецк, ул. Орджоникидзе, зд. 35, помещ. 9, а также путем направления сообщения на электронную почту kvadroplus@kvadroplus.com.


    Ошибка: Контактная форма не найдена.

      Настоящим даю ООО "Компания Квадро Плюс", 654007, Кемеровская область-Кузбасс, г.о. Новокузнецкий, г. Новокузнецк, ул. Орджоникидзе, зд. 35, помещ. 9, свое согласие на автоматизированную и без использования средств автоматизации обработку моих персональных данных: фамилия, имя, отчество, номер телефона, e-mail, название организации, следующими способами: сбор, запись, систематизация, накопление, хранение, уточнение(обновление, изменение), извлечение, использование, обезличивание, блокирование, удаление, уничтожение персональных данных с целью предоставления мне доступа к Системе КонсультантПлюс, а также направления мне информации и материалов о Системах КонсультантПлюс.

      Настоящее согласие действует до достижения указанной цели обработки персональных данных и может быть отозвано путем направления письменного заявления по адресу: 654007, Кемеровская область-Кузбасс, г.о. Новокузнецкий, г. Новокузнецк, ул. Орджоникидзе, зд. 35, помещ. 9, а также путем направления сообщения на электронную почту kvadroplus@kvadroplus.com.


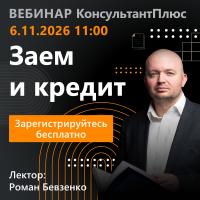
      Вебинар КонсультантПлюс Р.С.Бевзенко «Заем и кредит: свобода договора и ее пределы». 

      Участие бесплатно
      6 ноября в 11:00 в прямом эфире Р.С. Бевзенко, действительный госсоветник юстиции РФ 2 класса, д.ю.н. расскажет о механизмах ограничения чрезмерно высоких процентов по займам, рисках заемщика при изменении банком условий в одностороннем порядке, в каких случаях заем может быть квалифицирован как притворная сделка, как оспорить досрочное истребование кредита банком и др.

      Этот сайт использует сервис веб-аналитики Яндекс Метрика, предоставляемый компанией ООО «Яндекс», 119021, Россия, г. Москва, ул. Л. Толстого, 16 (далее-Яндекс).

      Сервис Яндекс Метрика использует технологию «cookie».

      Собранная при помощи cookie информация не может идентифицировать Вас, однако может помочь нам улучшить работу нашего сайта. Информация об использовании Вами данного сайта, будет передаваться и храниться на сервере Яндекс в Российской Федерации. Яндекс будет обрабатывать эту информацию с целью анализа пользовательской активности.

      Вы можете отказаться от использования cookies, выбрав соответствующие настройки браузера. Используя этот сайт, Вы соглашаетесь на обработку персональных данных о Вас Яндексом в порядке и целях, указанных выше.